Tin doanh nghiệp
Đăng ngày
Vì sao chỉ số tổng có thể giảm dù từng nhóm đều cải thiện?
Một chỉ số tổng có thể xấu đi ngay cả khi hiệu quả trong từng nhóm đều tốt hơn, nếu tỷ trọng chuyển mạnh sang nhóm vốn có kết quả thấp hơn. Đây là hiệu ứng thay đổi cơ cấu. Khi gặp biến động, người phân tích không nên kết luận ngay rằng vận hành suy giảm; cần tách phần thay đổi do hiệu suất bên trong từng nhóm và phần do cơ cấu khách hàng, sản phẩm, địa bàn hoặc kênh. BMB Analytics có thể hỗ trợ phân rã này bằng cách giữ nguyên trọng số để đo hiệu suất, rồi giữ nguyên hiệu suất để đo tác động cơ cấu.
Ví dụ bằng dữ liệu mẫu
Một doanh nghiệp theo dõi tỷ lệ giao đúng hạn của hai nhóm đơn: tiêu chuẩn và cồng kềnh. Tháng 1, nhóm tiêu chuẩn giao đúng hạn 96% trên 900 đơn; nhóm cồng kềnh đạt 80% trên 100 đơn. Tỷ lệ chung là 94,4%. Tháng 2, nhóm tiêu chuẩn tăng lên 97% và nhóm cồng kềnh tăng lên 82%, nghĩa là cả hai đều cải thiện. Tuy nhiên, cơ cấu đổi thành 600 đơn tiêu chuẩn và 400 đơn cồng kềnh. Tỷ lệ chung tháng 2 chỉ còn 91%, giảm 3,4 điểm phần trăm.
Nếu chỉ nhìn bảng tổng, lãnh đạo có thể yêu cầu rà soát chất lượng giao hàng toàn hệ thống. Thực tế, hiệu suất trong từng nhóm đã tốt hơn. Phần giảm chủ yếu đến từ tỷ trọng đơn cồng kềnh tăng từ 10% lên 40%. Quyết định phù hợp hơn là đánh giá năng lực phục vụ nhóm cồng kềnh, bố trí tuyến và phương tiện, đồng thời tiếp tục giữ cải tiến của từng nhóm. Phân tích cơ cấu không phủ nhận vấn đề; nó giúp đặt vấn đề đúng chỗ.
Tách tác động hiệu suất và tác động cơ cấu
Có nhiều cách phân rã, nhưng cách dễ giải thích là tạo một kịch bản trung gian. Trước hết, lấy tỷ lệ tháng 2 của từng nhóm nhưng áp dụng trọng số tháng 1. Kết quả giả định là 97% nhân 90% cộng 82% nhân 10%, bằng 95,5%. So với 94,4% tháng 1, hiệu suất nội nhóm đóng góp tăng khoảng 1,1 điểm. Tiếp theo, chuyển từ trọng số tháng 1 sang trọng số tháng 2 trong khi giữ tỷ lệ tháng 2; kết quả từ 95,5% xuống 91%, tức cơ cấu làm giảm khoảng 4,5 điểm. Tổng hai phần là giảm 3,4 điểm.
Chọn chiều phân nhóm có ý nghĩa nghiệp vụ
Phân rã chỉ hữu ích nếu nhóm phản ánh nguyên nhân có thể hành động. Nhóm theo sản phẩm có thể giải thích biên lợi nhuận; nhóm theo kênh giải thích chi phí phục vụ; nhóm theo độ phức tạp giải thích thời gian xử lý. Nếu tạo quá nhiều tổ hợp nhỏ, kết quả dao động và khó truyền đạt. Nên bắt đầu bằng một chiều có giả thuyết rõ ràng, sau đó mở rộng khi phần biến động chưa giải thích còn lớn.
Trong BMB Analytics, người dùng nên xem đồng thời ba lớp: chỉ số tổng, chỉ số theo nhóm và tỷ trọng của từng nhóm. Một biểu đồ cầu nối có thể thể hiện đóng góp dương hoặc âm của hiệu suất và cơ cấu. Khi chọn một cột, người dùng cần truy xuống số lượng, công thức và các bản ghi ngoại lệ thay vì chỉ nhìn màu sắc.
Quy trình phân tích biến động có kiểm soát
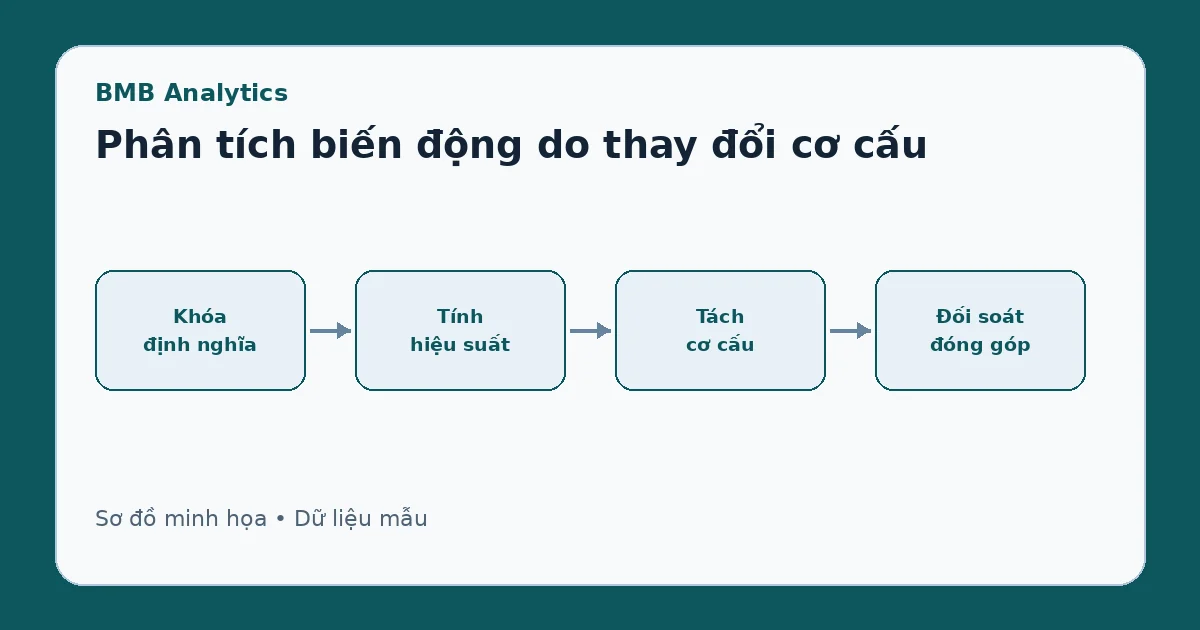
Trước tiên phải khóa định nghĩa chỉ số giữa hai kỳ. Nếu tháng trước tính theo ngày nhận đơn còn tháng này tính theo ngày giao, mọi phân rã phía sau đều vô nghĩa. Tiếp theo, đối chiếu tổng số lượng với nguồn và kiểm tra các nhóm có loại trừ lẫn nhau, bao phủ đầy đủ hay không. Nhóm “khác” cần được theo dõi; nếu chiếm tỷ trọng lớn, nó có thể che giấu vấn đề phân loại.
Sau đó tính ba tập kết quả: thực tế kỳ gốc, kịch bản chỉ thay hiệu suất và thực tế kỳ mới. Phần chênh đầu là đóng góp hiệu suất; phần chênh sau là đóng góp cơ cấu. Với nhiều chiều, nên thay từng yếu tố theo một thứ tự công bố hoặc sử dụng phương pháp phân bổ đối xứng. Báo cáo cần giữ số chưa làm tròn để đối soát, chỉ làm tròn ở lớp trình bày.
Các ngoại lệ thường bị bỏ qua
Nhóm mới xuất hiện ở kỳ sau không có tỷ lệ kỳ gốc để so sánh. Có thể xếp toàn bộ tác động vào cơ cấu và ghi chú đây là nhóm mới, hoặc chọn một đường cơ sở được phê duyệt; không nên tự gán bằng trung bình toàn hệ thống. Nhóm biến mất cũng cần được giữ trong bảng đối chiếu với tỷ trọng kỳ mới bằng không để không làm mất dấu tác động.
Với số lượng nhỏ, biến động tỷ lệ nội nhóm có thể do ngẫu nhiên. Ví dụ một nhóm chỉ có năm đơn thì một đơn trễ làm thay đổi 20 điểm. Hệ thống nên hiển thị số lượng và cảnh báo ngưỡng tối thiểu. Nếu có dữ liệu đến muộn, hai kỳ phải được so ở cùng mức trưởng thành, chẳng hạn đều chốt sau bảy ngày, tránh kỳ mới bị thấp giả tạo vì chưa nhận đủ kết quả.
Tiêu chí kiểm tra kết quả
Phân rã đạt yêu cầu khi tổng các đóng góp bằng biến động chỉ số tổng trong dung sai, tổng tỷ trọng mỗi kỳ bằng 100%, tổng số lượng theo nhóm khớp tổng nguồn, và không có nhóm vừa xuất hiện vừa biến mất do đổi cách viết mã. Một ngưỡng minh họa có thể là sai số đối soát không quá 0,01 điểm phần trăm và nhóm “khác” không vượt 2% nếu chưa có giải trình. Ngưỡng thực tế phải do đơn vị phê duyệt.
Câu hỏi thường gặp
Có phải thay đổi cơ cấu là lý do để bỏ qua chỉ số tổng giảm?
Không. Cơ cấu thay đổi vẫn ảnh hưởng kết quả chung và có thể đòi hỏi tăng năng lực. Phân rã chỉ ngăn việc quy toàn bộ nguyên nhân cho hiệu suất vận hành.
Nên phân tích bao nhiêu nhóm?
Nên dùng số nhóm đủ để phản ánh khác biệt nghiệp vụ nhưng vẫn có lượng quan sát ổn định. Nếu nhiều nhóm nhỏ, có thể gộp theo quy tắc rõ ràng và giữ khả năng truy xuống.
Khi nào cần phân tích sâu hơn một chiều?
Khi một chiều giải thích ít biến động, phần “khác” lớn hoặc có giả thuyết về tương tác, chẳng hạn cơ cấu sản phẩm thay đổi khác nhau theo từng kênh. Khi đó mở thêm chiều nhưng vẫn phải kiểm soát kích thước mẫu.